Quando la liquidazione IVA dell’ultimo periodo dell’anno (dicembre, per i contribuenti mensili, oppure quarto trimestre, per i contribuenti trimestrali), già contrassegnata come Definitiva, risulta a credito oppure evidenzia un debito IVA inferiore o pari a 100 €, è necessario effettuare un giroconto IVA con data contabile 31/12 dello stesso anno.
L’operazione deve azzerare il saldo del conto configurato nel rigo dei conti di sistema “Liquidazione IVA periodo precedente (saldo)”, che di default è associato al conto 5205041 - Erario c/IVA periodo precedente.
N.B. In caso di personalizzazioni, è necessario utilizzare i conti effettivamente configurati nei conti di sistema per la gestione della liquidazione IVA.
I due conti dedicati alla liquidazione IVA devono essere distinti e svolgono funzioni diverse:
Liquidazione IVA: il conto configurato in questo rigo (di default 5205040 - Erario c/IVA) è dedicato alla gestione del debito IVA.
Liquidazione IVA periodo precedente (saldo): il conto configurato in questo rigo (di default 5205041 - Erario c/IVA periodo precedente) è dedicato alla gestione del credito IVA.

Caso 1 – Credito IVA di fine anno
IIn questo caso, è necessario verificare che il saldo della liquidazione IVA dell’anno precedente, già contrassegnata come Definitiva, corrisponda al saldo del mastrino del conto configurato nel rigo dei conti di sistema “Liquidazione IVA periodo precedente (saldo)”, di default associato al conto 5205041 - Erario c/IVA periodo precedente.
Il giroconto deve essere registrato dalla sezione Contabilità > Prima Nota, con data contabile 31/12 dell’anno precedente, per un importo pari al credito IVA risultante dall’ultima liquidazione dell’anno (dicembre, per i contribuenti mensili, oppure quarto trimestre, per i contribuenti trimestrali).
La scrittura contabile deve essere imputata come segue:
In Avere: il conto configurato nel rigo dei conti di sistema “Liquidazione IVA periodo precedente (saldo)”, di default 5205041 - Erario c/IVA periodo precedente.
In Dare: il conto 5205040 - Erario c/IVA, presente nel piano dei conti e configurato nei conti di sistema alla voce “Liquidazione IVA”
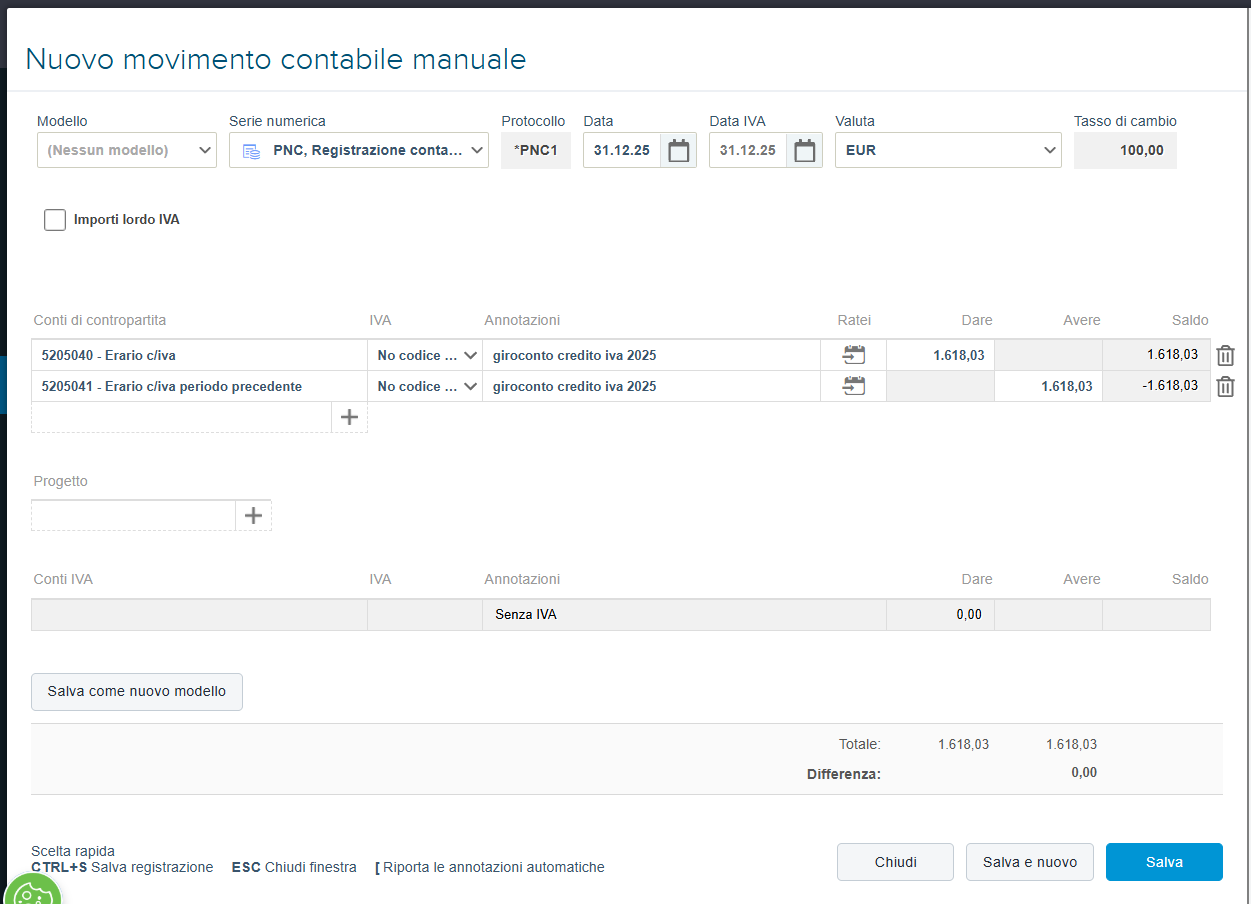
Al termine della registrazione, verificare il mastrino del conto 5205041 - Erario c/IVA periodo precedente e accertarsi che il saldo risulti pari a zero.
Una volta completato il controllo, procedere con la contabilizzazione del giroconto, affinché la scrittura produca i relativi effetti contabili.
Caso 2 – Debito IVA di fine anno inferiore o pari a 100 €
In questo caso, se la liquidazione IVA dell’anno precedente, già contrassegnata come Definitiva, evidenzia un debito IVA inferiore o pari a 100 €, il gestionale riporta automaticamente tale importo nel conto configurato nel rigo dei conti di sistema “Liquidazione IVA periodo precedente (saldo)”, di default associato al conto 5205041 - Erario c/IVA periodo precedente, gestendolo come un credito con segno negativo.
Per evitare che il debito venga riportato automaticamente nella liquidazione IVA del periodo successivo, è necessario effettuare un giroconto con data contabile 31/12 dell’anno precedente.
La scrittura contabile è opposta rispetto a quella prevista per il credito IVA di fine anno e deve essere registrata come segue:
In Dare: il conto configurato nel rigo dei conti di sistema “Liquidazione IVA periodo precedente (saldo)”, di default 5205041 - Erario c/IVA periodo precedente.
In Avere: il conto 5205040 - Erario c/IVA, presente nel piano dei conti e configurato nel rigo “Liquidazione IVA”.
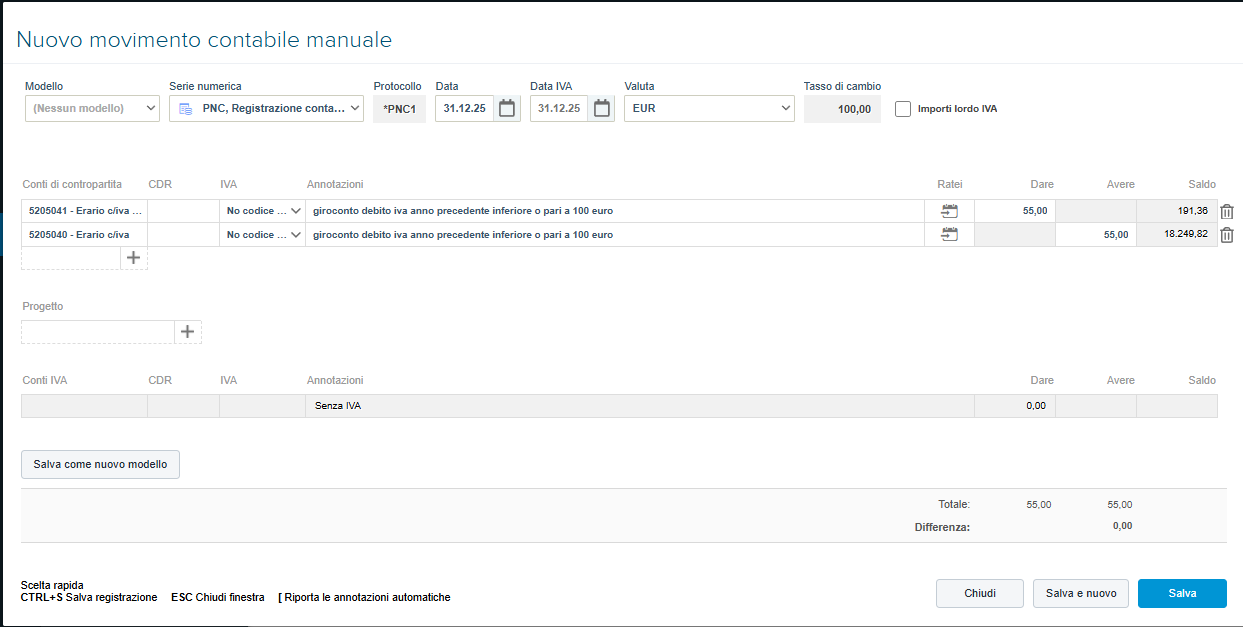
Al termine della registrazione, verificare il mastrino del conto 5205041 Erario c/iva periodo precedente e accertarsi che il saldo risulti pari a zero. Dopo questo controllo è possibile procedere con la contabilizzazione definitiva del giroconto.
Attenzione:
se il giroconto al 31/12 non viene registrato, l’importo del credito IVA oppure del debito IVA inferiore o pari a € 100 rimane imputato al conto configurato al rigo dei conti di sistema “Liquidazione IVA periodo precedente (saldo)” (di default, il conto 5205041 - Erario c/IVA periodo precedente).
Di conseguenza si generano le seguenti anomalie:
Liquidazione IVA: il credito dell’anno precedente viene riportato nel rigo “Debito o credito riportato dal periodo precedente”, con conseguente gestione errata del credito in compensazione;
Comunicazione IVA trimestrale: il credito viene esposto erroneamente nel rigo VP8 - Credito periodo precedente, anziché nel corretto rigo VP9 - Credito anno precedente;
Chiusura dell’esercizio: il credito risulta duplicato, con conseguente errata rappresentazione del saldo contabile.
Per ulteriori informazioni sull'utilizzo del credito IVA, leggere la seguente guida "Come utilizzare in compensazione il credito IVA dell’anno precedente e gli altri crediti speciali d’imposta"
Torna a